Hoàng Huy Tô Hiệu thanh toán một lần, hay thanh toán sớm phần lớn giá trị hợp đồng, thường đi kèm mức chiết khấu cao hơn so với thanh toán theo tiến độ. Đổi lại, bạn phải chuẩn bị một khoản tiền lớn ngay từ đầu và chấp nhận chi phí cơ hội của số tiền đó. Phương án này hợp với người có sẵn tiền nhàn rỗi, nhưng cần xét kỹ pháp lý, bảo lãnh và mức chiết khấu thực nhận.
Đến thời điểm cập nhật (tháng 11/2026), tỷ lệ chiết khấu và điều kiện cụ thể của dự án tại 150 Tô Hiệu, Lê Chân phụ thuộc chính sách từng đợt mở bán. Bài viết giúp bạn tự đánh giá lợi ích và rủi ro, không nêu con số cam kết.
Hoàng Huy Tô Hiệu thanh toán một lần nghĩa là gì
Trong mua bán căn hộ hình thành trong tương lai, “thanh toán một lần” thường không phải trả 100% ngay khi ký. Cách hiểu phổ biến là người mua thanh toán sớm phần lớn giá trị hợp đồng theo một mốc ngắn, phần còn lại trả khi nhận nhà hoặc nhận sổ.
- Phần thanh toán sớm: nộp trong thời gian ngắn sau khi ký hợp đồng, được hưởng chiết khấu.
- Phần còn lại: thường gắn với mốc bàn giao và mốc cấp giấy chứng nhận.
- Khoản cuối khi nhận sổ: theo Luật Kinh doanh bất động sản, chủ đầu tư không thu quá 95% giá trị hợp đồng khi bên mua chưa được cấp giấy chứng nhận.
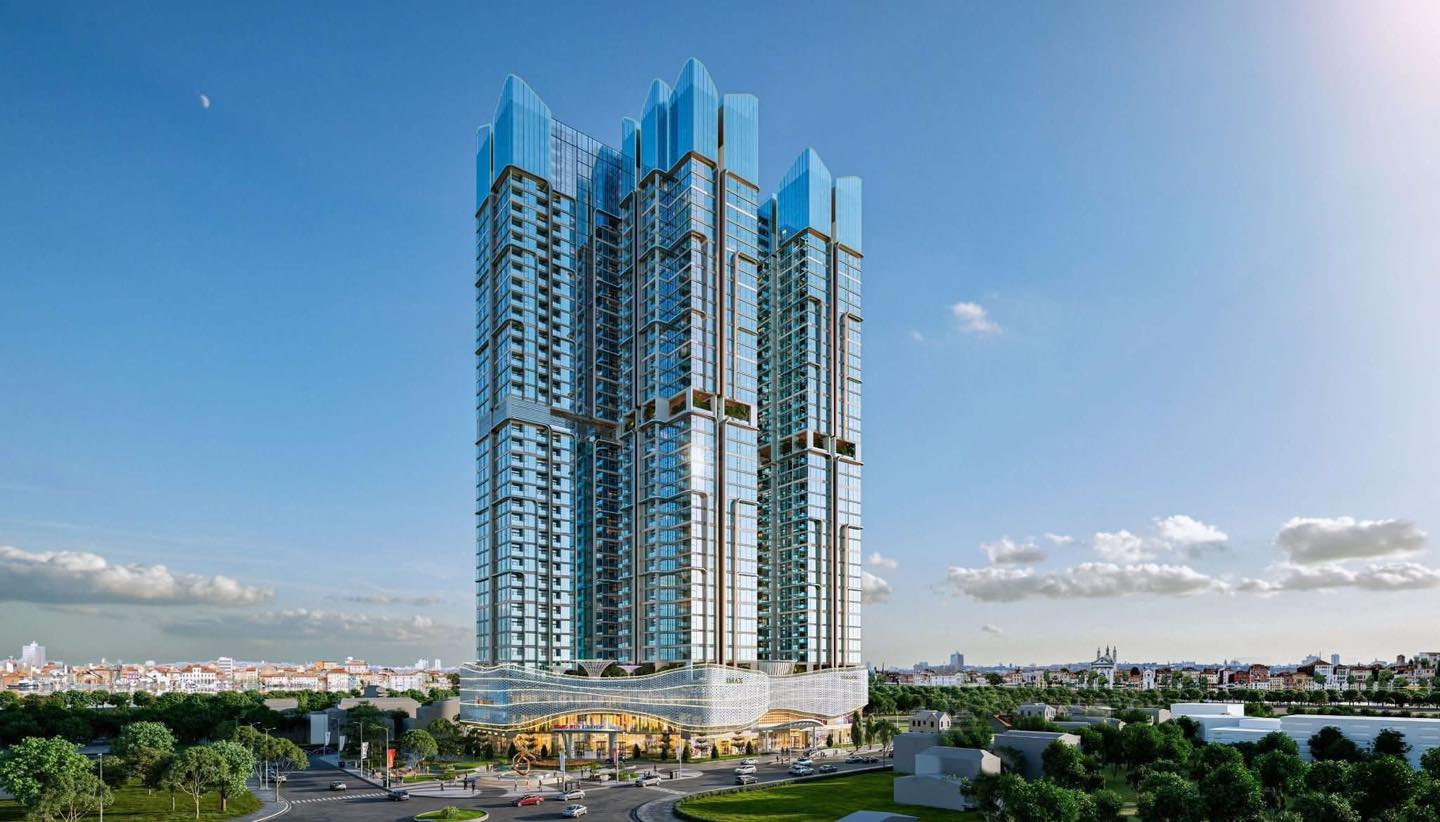
Vì số tiền nộp trước bàn giao lớn, bạn nên kiểm tra kỹ bảo lãnh ngân hàng Hoàng Huy Tô Hiệu để biết khoản tiền đã nộp được bảo vệ như thế nào.
Lợi ích của thanh toán một lần
- Chiết khấu cao hơn: đây là lý do chính, mức chiết khấu thường lớn hơn phương án theo tiến độ.
- Không phát sinh lãi vay: nếu dùng tiền sẵn có, bạn không chịu rủi ro lãi suất thả nổi.
- Thủ tục gọn: ít đợt thanh toán, ít chứng từ phải theo dõi, không lo trễ hạn từng đợt.
- Chủ động khi chuyển nhượng: hợp đồng đã thanh toán phần lớn đôi khi dễ thương lượng hơn với người mua lại, tùy điều kiện thị trường.
>>> Hợp đồng mua bán Hoàng Huy Tô Hiệu, những điều khoản cần đọc kỹ
Những điều cần xét trước khi chọn
Chi phí cơ hội của số tiền lớn
Số tiền nộp sớm có thể đang sinh lãi tiết kiệm hoặc dùng cho việc khác. Hãy so phần lãi bị mất trong thời gian từ lúc nộp đến lúc nhận nhà với khoản chiết khấu nhận được. Chênh lệch dương mới là lợi ích thật.
Rủi ro tiến độ bàn giao
Nếu bàn giao chậm, tiền của bạn nằm lâu hơn trong dự án. Đọc kỹ điều khoản phạt chậm bàn giao trong hợp đồng và cơ chế bảo lãnh để biết quyền lợi của mình.
Dự phòng cho các khoản khác
Sau khi dồn tiền thanh toán, gia đình vẫn cần chi cho nội thất, phí bảo trì, phí quản lý, lệ phí cấp sổ. Đừng dùng hết quỹ dự phòng chỉ để hưởng chiết khấu.
Các chi phí sau nhận nhà được tổng hợp trong bài chi phí hoàn thiện nội thất Hoàng Huy Tô Hiệu.
>>> Kiểm tra pháp lý trước khi mua Hoàng Huy Tô Hiệu, cần làm gì
So sánh thanh toán một lần với các phương án khác
| Tiêu chí | Thanh toán một lần | Theo tiến độ | Vay có hỗ trợ lãi suất |
|---|---|---|---|
| Tiền cần có sẵn | Rất lớn | Chia nhỏ theo đợt | Ít nhất |
| Chiết khấu | Thường cao nhất | Thấp hoặc không có | Thường không cộng dồn |
| Chi phí lãi vay | Không | Không | Có, sau giai đoạn hỗ trợ |
| Rủi ro khi chậm bàn giao | Cao hơn vì đã nộp nhiều | Thấp hơn | Tùy điều khoản |
| Phù hợp | Người có tiền nhàn rỗi | Người có dòng tiền đều | Người muốn giữ tiền mặt |
Không có phương án đúng cho mọi người. Hãy đặt cả ba phương án trên cùng một căn và tính số tiền thực trả sau khi trừ chiết khấu, cộng chi phí lãi và chi phí cơ hội.
Nếu bạn cân nhắc vay thay vì trả một lần, xem thêm cách so sánh trong bài tầng cao Hoàng Huy Tô Hiệu chênh giá bao nhiêu để chọn căn phù hợp ngân sách trước.
Ví dụ giả định cách tính lợi ích
Giả sử chính sách cho chiết khấu thêm X% nếu thanh toán sớm, và từ lúc nộp đến lúc nhận nhà mất khoảng hai năm. Bạn lấy X% nhân giá trị hợp đồng để ra số tiền được giảm. Sau đó ước tính lãi tiết kiệm của khoản tiền nộp sớm trong hai năm. Nếu tiền giảm lớn hơn lãi tiết kiệm bị mất, phương án thanh toán một lần có lợi về tài chính. Ví dụ chỉ minh họa cách tính, không phải chính sách thực tế của dự án.
>>> Pháp lý Hoàng Huy Tô Hiệu, những giấy tờ người mua cần xem
Ai nên và ai chưa nên thanh toán một lần
Nên cân nhắc nếu bạn
- Có sẵn khoản tiền nhàn rỗi, không cần dùng trong vài năm tới.
- Ưu tiên sự đơn giản, không muốn theo dõi nhiều đợt thanh toán hay khoản vay.
- Đã kiểm tra pháp lý dự án, bảo lãnh ngân hàng và điều khoản phạt chậm bàn giao.
- Vẫn còn quỹ dự phòng sau khi thanh toán.
Chưa nên nếu bạn
- Phải vay mượn ngắn hạn hoặc bán tài sản gấp để gom đủ tiền.
- Đang có kế hoạch chi tiêu lớn khác trong thời gian chờ nhận nhà.
- Chưa rõ tiến độ xây dựng hoặc pháp lý của dự án.
- Mức chiết khấu thực nhận sau khi trừ chi phí cơ hội không đáng kể.
Thủ tục khi chọn thanh toán một lần
Quy trình thường không khác nhiều so với các phương án khác, nhưng cần lưu ý thêm vài điểm:
- Xác nhận phương án bằng văn bản: đăng ký phương án thanh toán sớm trong phụ lục hoặc hợp đồng, ghi rõ tỷ lệ chiết khấu.
- Chuyển tiền đúng tài khoản: chỉ chuyển vào tài khoản đứng tên chủ đầu tư ghi trong hợp đồng.
- Nhận chứng từ: phiếu thu, hóa đơn giá trị gia tăng tương ứng với số tiền đã nộp.
- Lưu hồ sơ bảo lãnh: giữ thư bảo lãnh hoặc xác nhận bảo lãnh của ngân hàng cho căn hộ.
Chuẩn bị kỹ các bước này giúp bạn yên tâm trong suốt thời gian chờ bàn giao, nhất là khi số tiền đã nộp chiếm phần lớn giá trị căn hộ.
Câu hỏi nên hỏi trước khi chọn thanh toán một lần
- Chiết khấu bao nhiêu, tính trên giá đã gồm VAT hay chưa?
- Phải nộp bao nhiêu phần trăm, trong thời hạn bao lâu?
- Khoản còn lại trả vào mốc nào?
- Dự án đã có bảo lãnh ngân hàng cho khoản tiền nộp trước chưa?
- Nếu bàn giao chậm, mức phạt và cách tính ra sao?
- Có được kết hợp với quà tặng hoặc ưu đãi khác không?
Thông tin về pháp nhân nhận tiền có trong bài chủ đầu tư Hoàng Huy Tô Hiệu là ai.
Câu hỏi thường gặp
Hoàng Huy Tô Hiệu thanh toán một lần được chiết khấu bao nhiêu?
Mức chiết khấu phụ thuộc chính sách từng đợt mở bán (cập nhật tháng 11/2026). Hãy yêu cầu văn bản có đóng dấu ghi rõ tỷ lệ và điều kiện.
Thanh toán một lần có phải trả 100% ngay không?
Thường không. Phần cuối, không thấp hơn 5% giá trị hợp đồng, thanh toán khi bên mua được cấp giấy chứng nhận theo quy định.
Thanh toán một lần có an toàn không?
An toàn hơn khi dự án có bảo lãnh ngân hàng và hợp đồng ghi rõ phạt chậm bàn giao. Nên kiểm tra kỹ trước khi nộp khoản lớn.
Có thể vay một phần rồi thanh toán sớm không?
Tùy chính sách. Một số đợt cho kết hợp vay với thanh toán sớm, số khác chỉ cho chọn một phương án.
Cần tính xem thanh toán một lần có lợi không?
Nếu bạn đang cân nhắc thanh toán một lần khi mua căn hộ Hoàng Huy Tô Hiệu, hãy gọi hoặc nhắn Zalo Tìm Nhà có Tâm theo số 0934.555.499. Chúng tôi sẽ cùng bạn so sánh số tiền thực trả giữa các phương án.
 Hoàng Huy Tô Hiệu hoàn cọc được không, điều kiện cần nắm rõ
 Hoàng Huy Tô Hiệu quà tặng khi mua, quy đổi và lưu ý thực tế
 Hoàng Huy Tô Hiệu hỗ trợ lãi suất, người mua cần hiểu đúng gì